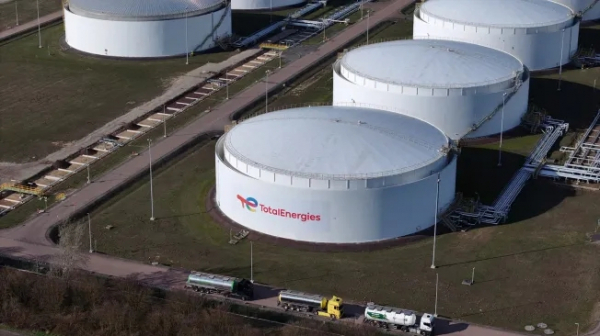
Вашингтон на мели: почему Америке приходится трясти стратегические запасы Европы
Ситуация на мировом рынке нефти остаётся крайне противоречивой. Крупнейшие американские банки JPMorgan Chase и Goldman Sachs опубликовали данные, согласно которым поставки нефти из стран Персидского залива практически вернулись к довоенным уровням. По оценке JPMorgan, к концу сентября они выросли до 17,5 млн баррелей в сутки, что составляет 98% от довоенных объёмов. Goldman Sachs оценивает поставки ещё выше — в 23,3 млн баррелей в сутки, включая теневые операции, что соответствует средним показателям прошлого года. Однако рынок отреагировал на эти заявления с явным скептицизмом: эталонная нефть марки Brent по-прежнему торгуется около отметки $100 за баррель. Это говорит о том, что участники рынка не спешат доверять оптимистичным прогнозам и осторожно оценивают перспективы соглашения о прекращении войны между США и Ираном.
Опрошенные Forbes аналитики выражают серьёзные сомнения в корректности оценок крупнейших банков. Эксперт Финансового университета и Фонда национальной энергетической безопасности Станислав Митрахович отмечает, что поставки нефти из Персидского залива, судя по сообщениям западных агентств, демонстрируют крайне нестабильную динамику: то возвращаются к норме, то снова падают. В конце августа говорили о восстановлении экспорта на три четверти, в начале сентября он снизился, а к концу месяца вновь вырос. Такая волатильность не позволяет говорить о стабильном восстановлении рынка.
Более того, данные независимых агентств рисуют куда менее радужную картину. Старший аналитик Альфа-банка Никита Блохин обращает внимание на статистику Kpler и Vortexa, которая существенно расходится с оценками Goldman Sachs и JPMorgan Chase. По данным этих агентств, в августе поставки через Ормузский пролив составляли от 5,9 до 6,4 млн баррелей в сутки, а портал спутникового отслеживания танкеров TankerTrackers.com приводил ещё более скромную оценку — 5,5 млн баррелей в сутки. В сентябре объём перевозок действительно серьёзно вырос — до 7,4–7,9 млн баррелей в сутки, однако это всё ещё существенно ниже среднегодовых 16 млн баррелей в сутки, которые наблюдались до начала американо-иранского конфликта. Если ориентироваться на расчёты независимых агентств, то сентябрьские поставки составляют около 50% объёма довоенного экспорта, но никак не 98%, которые приводит JPMorgan.
Существенную роль в поставках играет теневой транзит, который практически не поддаётся отслеживанию. Главный директор по энергетическому направлению исследовательского центра «Институт энергетики и финансов» Алексей Громов поясняет, что небольшие танкеры-челноки на свой страх и риск перебрасывают нефть через пролив ночами с выключенными транспондерами, после чего сырьё перегружается на большие танкеры. Причина такой схемы — выросшая с прошлого года в 20 раз стоимость фрахта супертанкера, способного перевозить 300 000–320 000 тонн нефти. Теперь она достигает $2 млн, что делает теневые операции экономически оправданными, несмотря на все риски.
Спутниковое отслеживание танкеров показывает, что из стран Ближнего Востока за сентябрь вывезено почти 11 млн баррелей в сутки нефти. Однако, как уточняет Громов, в этот объём включены 1,7–1,8 млн баррелей в сутки экспорта из порта Фуджейра, расположенного за пределами Ормузского пролива. Таким образом, сейчас можно уверенно говорить лишь примерно о 9 млн баррелей в сутки, идущих через Ормузский пролив, что меньше 60% довоенных объёмов. «Если бы поставки восстановились полностью, не было бы разговоров о необходимости высвобождать дополнительные объёмы из резервов, да и цена нефти не держалась бы на уровне $100 за баррель», — подчёркивает эксперт.
Хотя формально нефть через Ормузский пролив пошла, напряжённость на рынках не исчезла, а цепочки поставок всё ещё не восстановлены. Советник управляющего фонда «Индустриальный код» Максим Шапошников отмечает, что потребителям приходится буквально бегать по рынку и брать спотовые партии по завышенной цене, что увеличивает нервозность и нестабильность. В такой ситуации США и Европа сталкиваются с серьёзными проблемами с дизелем, а Еврокомиссия никак не может решиться на высвобождение запасов дизеля и нефти, предлагая передать решение этого вопроса Международному энергетическому агентству. Однако у МЭА нет достаточных ресурсов для масштабного вмешательства: у крупнейшего донора — США — запасов почти не осталось.
Таким образом, рынок нефти продолжает балансировать между оптимистичными заявлениями крупных банков и реальными данными независимых агентств, которые свидетельствуют о незавершённости восстановительных процессов. Цена в $100 за баррель остаётся главным индикатором того, что напряжённость сохраняется, а перспективы стабилизации туманны. Вопрос о том, сможет ли МЭА эффективно помочь в сложившейся ситуации, остаётся открытым, как и прогнозы относительно дальнейшей динамики цен на нефть в ближайшее время.
Related
В профиле
Модное
Важное

Куда Мы Ходим и не Ходим
Присоединяйтесь к обсуждениям на сайте и читайте последние новости. Мы предоставляем платформу для анализа событий и выражения мнений.